最高院社保缴纳司法解释推动企业发展外包
浏览次数: 次
2025年8月1日,最高人民法院发布了《关于审理劳动争议案件适用法律问题的解释(二)》,该司法解释规定:“不缴社保”约定无效。无论是双方协商还是劳动者单方承诺,任何“不缴社保”的约定均属无效。
以月薪1万元的员工为例,企业需承担约32%的社保费用(养老16%+医疗9%+失业0.8%+工伤0.2%+生育0.8%),月成本增加3200元。对于劳动密集型企业(如制造业、服务业),人力成本占比可能从30%升至40%以上。很多企业的利润空间将被挤占。
为此,企业需要研究通过外包的形式,规避用工风险。目前常规的用工方式有劳务外包和业务外包。企业究竟采用哪一种外包方式?哪一种是适合自己的?各有什么优缺点?
劳务外包和业务外包的共同点是,劳动者都不是用工单位的人,他们与劳务外包或业务外包公司签订了劳动合同,其工资、福利均由外包公司发放。如果出现劳动纠纷,需要由外包公司去应对和解决,与用工单位不发生直接关系。这样做的好处是,对于一些临时性、非核心业务,外包出去,可以避免用工冗余、用工风险,降低人工成本。
所谓劳务外包,简单地说,就是我有活需要人干,找劳务派遣公司安排人来干活,这些人到公司以后,我需要去培训他们,考核他们,激励他们,指挥他们,管理他们。劳动者需要使用我的设备、仪器以及其他劳动工具,在我的指挥下工作。外包单位不直接管理劳动者在工作中的具体表现。
所谓业务外包,是我有活需要人干,外包给其他的专业公司去干,我自己不用去指挥劳动者,劳动者干的怎么样,我可以监督,但不能直接命令和管理他们,我要考核的是外包单位。外包单位要按照我的质量、进度等要求,完成我交办的任务,我来对外包单位的工作进行验收。由外包单位来直接管理劳动者。
究竟什么情况下采用劳务外包,什么情况下采用业务外包?如果是临时性、季节性的工作,以劳务外包为主。例如,企业要整理档案,装卸,电商促销,会展服务,等,通过劳务外包。如果是非核心的、需要完整交付的、重复性的工作,以业务外包为主,例如中小企业将财务记账、报税等业务外包给专业的财务公司,将审计业务外包给专业的审计公司,将软件测试外包给专业软件公司。此外,芯片封测、工业设计、工厂动力运维、数据中心托管等,均可以委托第三方外包公司。外包方自带设备,企业轻资产运营。
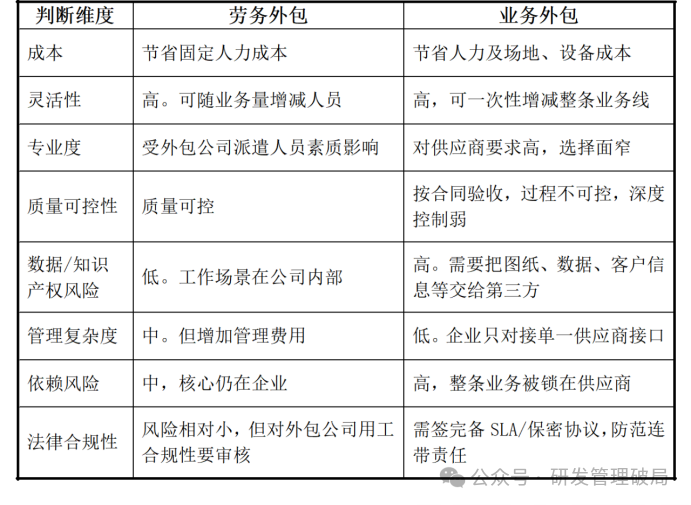
劳务外包和业务外包的优缺点如下,企业可以根据自身需求,选择采用哪一种外包方式。